

Escolher entre os Incoterms FOB e CIF vai além de um cálculo de custo — é uma decisão crítica sobre risco e controle. Com o CIF, o comprador assume todos os riscos assim que as mercadorias são carregadas a bordo do navio, mas o vendedor mantém o controle sobre a transportadora e o seguro. Esse descompasso frequentemente gera custos ocultos e lacunas logísticas para importadores.
Este guia define os limites de responsabilidade exatos para FOB e CIF, explicando a regra moderna de ‘a bordo’ que determina quem responde por quê. Mostraremos por que a política padrão de CIF do vendedor oferece apenas seguro mínimo (Cláusulas do Instituto de Carga C) e como os compradores podem pagar 10-20% a mais por um contrato que lhes dá menos controle e proteção inadequada contra problemas comuns de transporte marítimo.
FOB (Free On Board): Definição e responsabilidades do comprador
Sob o termo FOB (Free On Board / Francos a Bordo), a responsabilidade do vendedor termina assim que as mercadorias são carregadas a bordo da embarcação indicada pelo comprador no porto especificado. Nesse momento, o comprador assume todos os riscos e custos, incluindo frete marítimo, seguro e desembaraço de importação pelo restante da jornada.
| Responsabilidades do Vendedor | Responsabilidades do Comprador |
|---|---|
|
|
O Dever do Vendedor: Colocar as Mercadorias ‘A Bordo’
Sob as condições FOB, a principal responsabilidade do vendedor é entregar as mercadorias e carregá-las a bordo da embarcação indicada pelo comprador no porto de embarque acordado. O risco é oficialmente transferido do vendedor para o comprador no momento em que as mercadorias são carregadas a bordo, um ponto-chave definido nas regras Incoterms 2020. O vendedor também é obrigado a lidar e pagar por toda a documentação e procedimentos de desembaraço de exportação no país de origem. Os termos FOB são estritamente para transporte marítimo ou viação aquaviária interior e não devem ser usados para envios por via aérea, ferroviária ou multimodal.
Controle do Comprador: Gerenciando Frete e Riscos
O comprador indica a transportadora marítima, o que lhe dá controle direto sobre custos de frete, prazos de trânsito e níveis de serviço. A partir do momento em que as mercadorias estão a bordo, o comprador é responsável por todos os custos subsequentes, incluindo frete marítimo, seguro marítimo, taxas de descarga e impostos de importação. A propriedade legal e o risco de perda ou dano transferem-se ao comprador no porto de carregamento, evento tipicamente confirmado pela emissão de um conhecimento de embarque ‘a bordo’. O o comprador também trata de todas as importações formalidades aduaneiras e organiza a entrega final do porto de destino ao seu armazém.
CIF (Custo, Seguro, Frete): Riscos ocultos para os compradores
Ao abrigo do CIF, o comprador assume todos os riscos das mercadorias assim que estas são carregadas no navio, mas o vendedor controla o transporte e fornece apenas um seguro mínimo. Isto cria riscos ocultos relacionados com uma cobertura inadequada, falta de controlo do transportador e custos inesperados no porto de destino.
| Área de risco | Obrigação do vendedor | Exposição oculta do comprador |
|---|---|---|
| Controlo logístico | Escolhe o transportador e gere o contrato de transporte de mercadorias. | Assume todos os riscos da viagem principal, mas não tem qualquer controlo sobre o transportador ou o itinerário. |
| Cobertura de seguro | Fornece um seguro mínimo (Institute Cargo Clauses C). | A cobertura não é ‘todas as riscas’ e, frequentemente, é inadequada, deixando o comprador responsável por danos não cobertos. |
| Custos de destino | Paga o frete para o porto de destino indicado. | Responsável por todos os encargos pós-chegada: descarga, taxas de terminal, direitos de importação e transporte terrestre. |
Incompatibilidade entre a transferência de riscos e o controlo logístico
O problema fundamental do CIF reside na desconexão entre o momento da transferência de risco e quem controla a logística. O comprador torna-se responsável pelas mercadorias assim que estas são carregadas no navio no porto de origem. No entanto, o vendedor mantém o controle total sobre a escolha da linha de navegação, a rota do navio e o contrato de frete. Este arranjo coloca o comprador numa posição vulnerável, assumindo todos os riscos de perda ou dano durante a travessia marítima principal, sem qualquer poder direto para gerir a transportadora ou o processo de envio.
Seguro inadequado e custos ocultos no destino
Os termos CIF também introduzem riscos financeiros significativos. O vendedor é apenas obrigado a fornecer uma cobertura de seguro mínima (Cláusulas do Instituto de Cargas C), que não é uma apólice ‘todas as riscas’ e deixa o comprador exposto a muitos tipos comuns de dano. O preço CIF não cobre custos após a chegada do navio. O comprador deve pagar todas as despesas de destino, incluindo manuseamento no terminal, taxas de descarga, direitos de importação e transporte terrestre. Para carga contenerizada, outros Incoterms como CIP são mais adequados. Os compradores pagam frequentemente 10-20% a mais num preço CIF do que num FOB, obtendo menos controlo e apenas um seguro básico em troca.
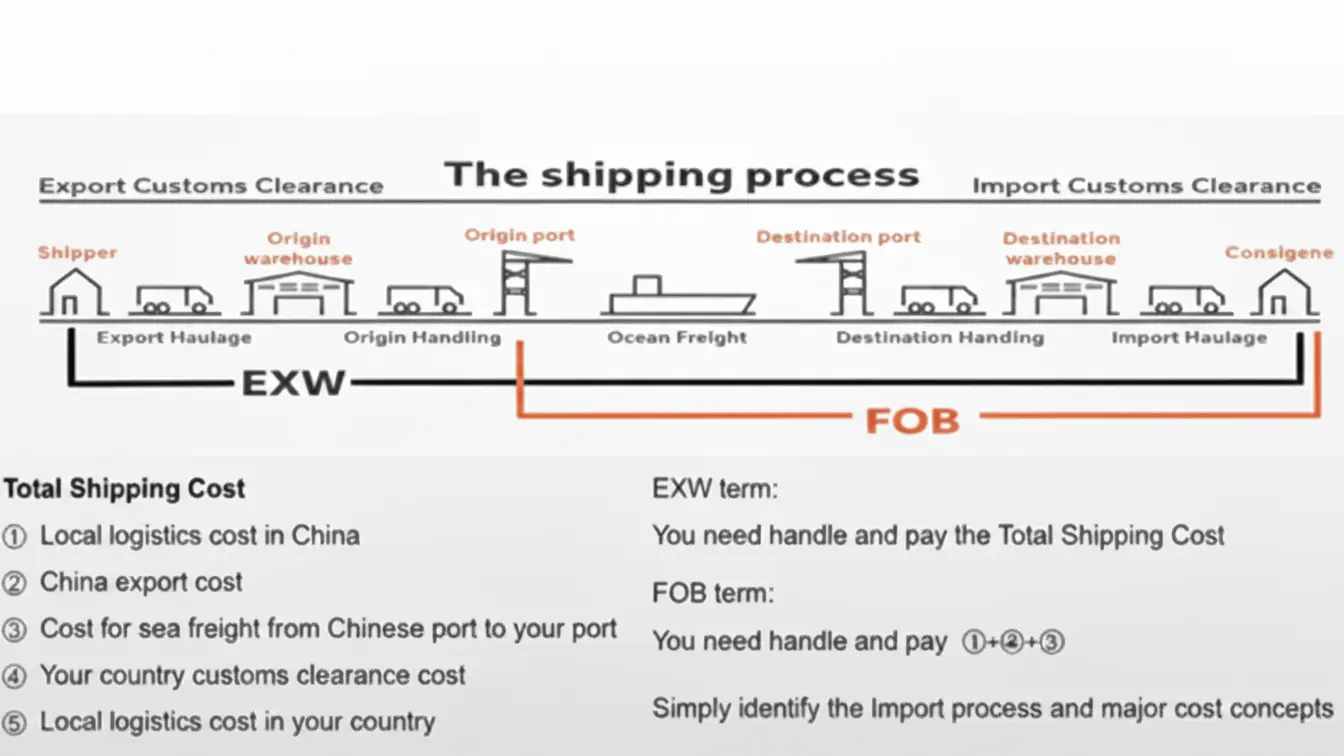
EXW (Ex Works): Quando usá-lo (somente consolidação)
Sob o Incoterm EXW, a única obrigação do vendedor é colocar as mercadorias à disposição na sua fábrica. Este termo é ideal para compradores experientes que pretendam consolidar envios de vários fornecedores no mesmo país, a fim de economizar no frete, uma vez que o comprador gere todo o desembaraço de exportação, carregamento e transporte.
Como é que a EXW apoia a consolidação de envios
A principal vantagem do uso do Incoterm EXW reside na consolidação de expedições. A responsabilidade do vendedor termina assim que as mercadorias estão prontas para recolha no seu local, como uma fábrica ou armazém. Este arranjo confere ao comprador a flexibilidade de levantar encomendas junto de vários fornecedores na mesma zona. Ao combinar estas diferentes encomendas num único contentor no ponto de origem, o comprador pode reduzir substancialmente os seus custos totais de frete.
Responsabilidades do comprador e limitações práticas
Sob o termo EXW, o comprador assume quase todas as responsabilidades após as mercadorias estarem disponibilizadas. Isto inclui o carregamento da carga, o arranjo de cada segmento do transporte e a gestão de todos os procedimentos aduaneiros, tanto de exportação como de importação. O risco e o custo transferem-se para o comprador na porta do vendedor.
Embora eficaz para o comércio doméstico, o EXW apresenta desafios significativos para o transporte internacional. Os compradores podem precisar de uma presença legal no país do vendedor para tratar do desembaraço de exportação. O termo é também inadequado para pagamentos mediante carta de crédito e pode complicar a recuperação do IVA devido à falta de prova formal de exportação por parte do vendedor. Uma exceção notável é uma ‘Transação de Exportação Roteada’, onde um comprador estrangeiro nomeia um forwarder para gerir a logística de exportação a partir do país de origem em seu nome.
Parceria com um fabricante direto para guarda-chuvas comerciais personalizados

DDP (Delivered Duty Paid): Vale a pena o custo extra?
O DDP (Delivered Duty Paid) atribui a máxima responsabilidade ao vendedor, que paga por todo o transporte, seguro e direitos de importação até à sua porta. Vale a pena o custo pela simplicidade e pelos preços previsíveis, mas os compradores experientes frequentemente preferem outros termos para controlar os custos de frete e evitar sobretaxas ocultas nos direitos.
Responsabilidade e Custos Máximos do Vendedor
No DDP, o vendedor é responsável por 100% dos riscos de transporte, custos, despachos de exportação e importação, taxas e impostos até a entrega das mercadorias no destino do comprador. Este modelo transfere todo o encargo logístico e de conformidade do comprador, criando um preço único de ‘porta a porta’. As obrigações do comprador são mínimas, tipicamente limitadas ao descarregamento das mercadorias na chegada e ao apoio na documentação, se solicitado pelo vendedor.
Custo vs. Controlo: Decidir se a DDP é adequada para si
O DDP oferece um custo total claro (landed cost), sendo ideal para importadores iniciantes ou para quem busca certeza orçamental sem gerir a logística. Importadores experientes costumam evitar o DDP porque os vendedores podem adicionar uma margem sobre taxas e impostos de importação que não dominam, encarecendo o valor final. Embora prático, delegar o despacho de importação ao vendedor expõe a carga a potenciais atrasos caso o vendedor não tenha domínio dos procedimentos aduaneiros do país de destino.
Pontos de Transferência de Risco: A Regra da “Popa do Navio”
A regra da “popa do navio” existia nas versões mais antigas dos Incoterms, em que o risco transitava do vendedor para o comprador assim que as mercadorias cruzavam uma linha imaginária ao lado do navio. Este conceito vago foi substituído nos Incoterms 2010 e 2020 por uma regra mais clara e fisicamente verificável, em que o risco é transferido quando as mercadorias são efetivamente colocadas ‘a bordo da embarcação’.
A Regra Histórica da ‘Linha Imaginária’ para Transferência de Risco
De acordo com os Incoterms 2000 e versões anteriores, o risco nas remessas FOB, CFR e CIF transferia-se no momento em que as mercadorias ultrapassavam a “popa do navio” no porto de carregamento. Este conceito foi amplamente criticado por constituir uma “linha imaginária”, pois não refletia o manuseamento físico das cargas modernas. A ambiguidade desta regra dificultava a verificação prática do ponto exato de transferência, gerando frequentemente contenciosos sobre responsabilidade entre vendedores e compradores.
A Regra Moderna: ‘A Bordo’ da Embarcação
A Câmara de Comércio Internacional (ICC)移除u oficialmente todas as referências à “popa do navio” com a introdução dos Incoterms 2010. De acordo com as regras vigentes, o risco nas transações FOB, CFR e CIF transfere-se apenas quando as mercadorias são fisicamente colocadas “a bordo” da embarcação no porto de expedição acordado. Este padrão moderno define um evento claro e auditável, alinhado com a documentação oficial, como os registos de carregamento do navio, recibo de mestre e emissão de conhecimentos de embarque.

Cláusulas de Seguro: O que o CIF Padrão Não Cobre
O seguro padrão CIF oferece apenas cobertura mínima por meio dos Cláusulas Institucionais de Carga (C). Esta apólice cobre grandes incidentes como o afundamento do navio, mas exclui riscos comuns como roubo, quebra, contaminação, guerra ou greves. O comprador é responsável por segurar-se contra essas questões frequentes, já que a política do vendedor termina no porto de destino.
Cobertura mínima: As Cláusulas de Carga do Instituto (C)
De acordo com os Incoterms CIF, o vendedor é obrigado apenas a fornecer o nível mais básico de seguro, especificado como Cláusulas Institucionais de Carga (C). Trata-se de uma apólice de “riscos definidos”, o que significa que cobre apenas uma lista específica de grandes eventos e desastres. É fundamentalmente diferente de apólices mais abrangentes de “todos os riscos”, como as Cláusulas (A), que cobrem uma gama mais ampla de danos potenciais à carga.
A apólice deve cobrir pelo menos 110% do valor da fatura, o que representa o custo das mercadorias, o frete e uma margem de 10% para o lucro previsto. Os vendedores utilizam frequentemente esta cláusula mínima porque satisfaz a sua obrigação contratual ao menor custo possível. Esta prática transfere efetivamente o ónus do seguro contra riscos mais comuns, mas menos catastróficos, diretamente para o comprador.
Exclusões comuns e requisitos de sinistros ocultos
A política padrão das Cláusulas (C) exclui explicitamente muitos dos incidentes de transporte mais frequentes. Não cobre perdas por roubo, contaminação ou quebra. Cláusulas separadas devem ser adicionadas por conta do comprador para protegê-lo contra riscos como guerra ou greves. A cobertura é estritamente porto a porto, o que significa que o contrato de seguro se encerra assim que a carga é descarregada no porto de destino, deixando o trânsito terrestre sem seguro.
O sucesso no registro de um sinistro depende de documentação precisa. A apólice deve ser passível de cessão, permitindo que o comprador registre um pedido de indenização diretamente com a seguradora, sem envolver o vendedor. Crítico ainda é que a classificação do código HS da carga esteja correta em toda a documentação. A incompatibilidade nos códigos HS é uma causa comum de rejeição de sinistros, especialmente com as constantes atualizações das tabelas tarifárias globais.
Cálculo do custo de aterragem: Direitos aduaneiros, IVA e frete
O custo em terra é a despesa total para levar um produto da fábrica para o seu armazém. Inclui o preço do produto mais todas as despesas de transporte, seguro, direitos aduaneiros e IVA. Calculá-lo corretamente é essencial para uma análise precisa dos preços e das margens, uma vez que revela o verdadeiro custo por unidade.
A fórmula básica para o custo de aterragem
O custo total de desembarque é a soma de vários componentes: o custo do produto, o frete internacional (marítimo ou aéreo), o transporte terrestre na origem e no destino, o seguro, os direitos aduaneiros e o IVA ou GST. Este cálculo também inclui taxas de serviço mais pequenas, como o despachante aduaneiro, o manuseamento portuário e os encargos com a documentação, para obter um verdadeiro preço porta-a-porta. O ponto de partida para o cálculo depende do Incoterm utilizado. Por exemplo, nos termos FOB, adiciona os custos de frete e seguro, mas nos termos CIF, estes já estão incluídos no valor inicial.
Um exemplo de cálculo passo a passo
Em primeiro lugar, é necessário determinar o valor aduaneiro, que é frequentemente o preço CIF da remessa. Se uma remessa tem um valor CIF de $13.500 e a tarifa aplicável é 5%, o direito aduaneiro é $675. Em seguida, calcula-se o IVA sobre o total combinado. Muitas autoridades aplicam o IVA à soma do valor CIF e do direito. Um IVA de 19% sobre ($13.500 + $675) acrescenta mais $2.693,25. Isto eleva o custo final de desembarque no porto para $16,868.25, que é o total antes de adicionar as taxas para a entrega local no destino final do armazém.
Porque é que as fábricas preferem o preço FOB
As fábricas preferem a precificação FOB porque simplifica seu papel. Elas são responsáveis apenas por entregar as mercadorias ao porto designado e carregá-las no navio. Isso lhes permite cotar um preço limpo do produto, sem se preocupar com taxas de transporte internacional imprevisíveis, seguros ou possíveis margens logísticas, que passam a ser responsabilidade do comprador.
Custos simplificados e risco reduzido
A precificação FOB permite que as fábricas façam um orçamento claro para a produção, sem embutir despesas de frete ou margens de lucro imprevisíveis. Uma vez que as mercadorias são carregadas no navio, a responsabilidade e a liability pelo frete marítimo, seguros e logística transferem-se inteiramente para o comprador. Essa transferência reduz significativamente a carga administrativa da fábrica, libertando-a de gerenciar transportadoras internacionais, procedimentos aduaneiros complexos e riscos durante o trânsito.
Capacitar os compradores com controlo logístico
Este acordo também beneficia os compradores, particularmente aqueles com redes logísticas estabelecidas. O FOB permite-lhes negociar as suas próprias taxas de frete competitivas diretamente com os transportadores preferidos. Dá-lhes controlo direto sobre a sua cadeia de fornecimento, incluindo a seleção do transportador para uma melhor localização GPS em tempo real e previsões de ETA. Isto cria custos previsíveis e discriminados - tais como frete marítimo e taxas - sem quaisquer margens ocultas de fornecedores na logística.
Considerações finais
A escolha entre FOB e CIF resume-se a um compromisso entre controlo e conveniência. O FOB dá-lhe controlo direto sobre o seu envio, o que muitas vezes conduz a melhores tarifas de transporte de mercadorias e a tempos de trânsito mais fiáveis. Embora exija mais trabalho, dá-lhe total visibilidade da sua cadeia de abastecimento. O CIF parece mais simples porque o vendedor trata de tudo, mas esta comodidade esconde riscos como uma cobertura de seguro mínima e a falta de controlo sobre o transportador.
O Incoterm correto está de acordo com a sua estratégia comercial. Se valoriza a gestão dos custos e o controlo da cadeia de abastecimento, o FOB é quase sempre a melhor escolha. Se dá prioridade à simplicidade e está disposto a aceitar os riscos associados e os custos potencialmente mais elevados, o CIF ou o DDP podem funcionar. A compreensão destes limites de risco ajuda-o a evitar taxas inesperadas e a proteger a sua carga desde a fábrica até ao seu armazém.
Perguntas frequentes
Qual é a diferença entre os incoterms FOB e CIF?
Ao abrigo do FOB (Free on Board), a responsabilidade do vendedor termina quando as mercadorias são carregadas no navio. A partir desse momento, o comprador organiza e paga o frete marítimo principal e o seguro. Com o CIF (Cost, Insurance, and Freight), o vendedor paga o frete marítimo e o seguro mínimo, mas o risco de perda é transferido para o comprador assim que as mercadorias são carregadas no navio.
Qual é o incoterm mais seguro para os importadores principiantes?
O DDP (Delivered Duty Paid — Entrega com Aduana Quartada Paga) é frequentemente considerado a opção mais segura para importadores iniciantes. O vendedor é responsável por todo o frete, seguro, desembaraço aduaneiro e impostos de importação, entregando as mercadorias diretamente no local final do comprador.
Um preço FOB inclui o envio para o meu país?
Não. Um preço FOB cobre os custos do vendedor apenas até o ponto de carregamento das mercadorias no navio no porto de origem. O comprador é responsável por pagar o frete marítimo principal, seguros e todos os custos associados à importação e entrega final.
Quem paga o seguro nas condições CIF?
Num contrato CIF, o vendedor é obrigado a adquirir e a pagar o seguro marítimo em nome do comprador. Este custo está incluído no preço CIF. É importante saber que se trata normalmente apenas de uma cobertura mínima (Institute Cargo Clauses C), que pode não cobrir todos os riscos potenciais.