

Die Wahl zwischen den Incoterms FOB und CIF ist mehr als eine reine Kostenrechnung – sie ist eine entscheidende Weichenstellung bezüglich Risiko und Kontrolle. Bei CIF übernimmt der Käufer alle Risiken im Moment der Verladung auf das Schiff, während der Verkäufer die Kontrolle über den Frachtführer und die Versicherung behält. Diese Diskrepanz führt häufig zu versteckten Kosten und logistischen Blindstellen für Importeure.
Dieser Leitfaden definiert die genauen Risikogrenzen für FOB und CIF und erläutert die moderne ‘An Bord’-Regel, die die Verantwortlichkeiten festlegt. Wir zeigen, warum die Standard-CIF-Richtlinie des Verkäufers nur eine Minimalversicherung (Institute Cargo Clauses C) bietet und wie Käufer für 10-20% mehr einen Vertrag abschließen können, der ihnen weniger Kontrolle und einen unzureichenden Schutz gegen gängige Versandprobleme bietet.
FOB (Free On Board): Definition und Pflichten des Käufers
Bei FOB (Free On Board) endet die Verantwortung des Verkäufers, sobald die Waren an dem vereinbarten Hafen auf das vom Käufer benannte Schiff verladen sind. In diesem Moment übernimmt der Käufer alle Risiken und Kosten, einschließlich der Seefracht, der Versicherung und der Einfuhrabfertigung, für den Rest des Transports.
| Pflichten des Verkäufers | Pflichten des Käufers |
|---|---|
|
|
Pflicht des Verkäufers: Ware ‘an Bord’ bringen’
Gemäß den FOB-Bedingungen liegt die Hauptverantwortung des Verkäufers darin, die Waren zu liefern und sie am vereinbarten Verladehafen auf das vom Käufer benannte Schiff zu laden. Das Risiko geht offiziell auf den Käufer über, sobald die Waren an Bord des Schiffes geladen sind; dies ist ein zentraler Punkt der Incoterms 2020. Der Verkäufer ist zudem verpflichtet, alle Formalitäten und Kosten für die Ausfuhrabfertigung (Export Clearance) im Herkunftsland zu erledigen. Die FOB-Bedingungen gelten ausschließlich für den Seetransport oder Binnenschifffahrt und dürfen nicht für Sendungen per Luftfracht, Schiene oder Multimodaltransport verwendet werden.
Kontrolle des Käufers: Management von Fracht und Risiko
Der Käufer benennt den Seeträger und hat dadurch direkte Kontrolle über die Frachtkosten, Transitzeiten und Servicelevel. Ab dem Moment, in dem die Waren an Bord sind, trägt der Käufer alle weiteren Kosten, einschließlich der Seefracht, der Seeversicherung, der Löschgebühren und der Einfuhrzölle. Das Eigentum sowie das Risiko für Verlust oder Beschädigung gehen am Verladehafen auf den Käufer über, ein Vorgang, der in der Regel durch die Ausstellung eines ‘an Bord’-Konnossements bestätigt wird. Der Der Käufer kümmert sich auch um den gesamten Import. Zollformalitäten und organisiert die endgültige Lieferung vom Bestimmungshafen zu ihrem Lager.
CIF (Kosten, Versicherung, Fracht): Versteckte Risiken für Käufer
Bei CIF übernimmt der Käufer alle Risiken für die Waren, sobald diese auf das Schiff verladen wurden, während der Verkäufer die Lieferung kontrolliert und nur eine minimale Versicherung abschließt. Dies birgt versteckte Risiken in Bezug auf unzureichenden Versicherungsschutz, mangelnde Kontrolle über den Spediteur und unerwartete Kosten im Bestimmungshafen.
| Risikobereich | Pflicht des Verkäufers | Verborgene Risiken für den Käufer |
|---|---|---|
| Logistische Kontrolle | Wählt den Spediteur aus und verwaltet den Frachtvertrag. | Übernimmt alle Risiken für die Hauptreise, hat jedoch keine Kontrolle über den Frachtführer oder die Route. |
| Versicherungsschutz | Bietet eine Mindestversicherung (Institute Cargo Clauses C). | Die Absicherung ist keine Allgefahrenklausel und häufig unzureichend, sodass der Käufer für nicht gedeckte Schäden haftet. |
| Zielkosten | Übernimmt die Frachtkosten bis zum benannten Bestimmungshafen. | Verantwortlich für alle nach der Ankunft anfallenden Kosten: Entladen, Terminalgebühren, Einfuhrzölle und Inlandstransport. |
Risikotransfer vs. logistische Kontrollinkongruenz
Das grundlegende Problem von CIF liegt in der Diskrepanz zwischen dem Zeitpunkt der Gefahrübergabe und der Kontrolle über die Logistik. Die Verantwortung für die Ware geht auf den Käufer über, sobald sie am Herkunftshafen an Bord des Schiffes geladen ist. Der Verkäufer behält jedoch die volle Kontrolle bei der Auswahl der Reederei, der Schiffsroute und des Frachtvertrags. Diese Konstellation bringt den Käufer in eine schwache Position: Er trägt das gesamte Risiko für Verlust oder Beschädigung während der Hauptroute auf See, ohne direkte Einflussmöglichkeit auf den Spediteur oder den Versandprozess.
Unzureichende Versicherung und versteckte Zielortkosten
Auch CIF birgt erhebliche finanzielle Risiken. Der Verkäufer ist lediglich verpflichtet, eine Mindestversicherung (Institute Cargo Clauses C) abzuschließen – keine Allgefahrenklausel –, die den Käufer vielen gängigen Schadensarten ungedeckt lässt. Der CIF-Preis deckt keine Kosten nach Ankunft des Schiffes. Der Käufer muss alle Bestimmungsgebühren übernehmen, einschließlich Terminalbearbeitung, Entladegebühren, Importzölle und Binnentransport. Für containerisierte Ladung eignen sich andere Incoterms wie CIP besser. Käufer zahlen für CIF oft 10–20 % mehr als für FOB, erhalten dafür jedoch weniger Kontrolle und nur einen Basis-Insurance-Schutz.
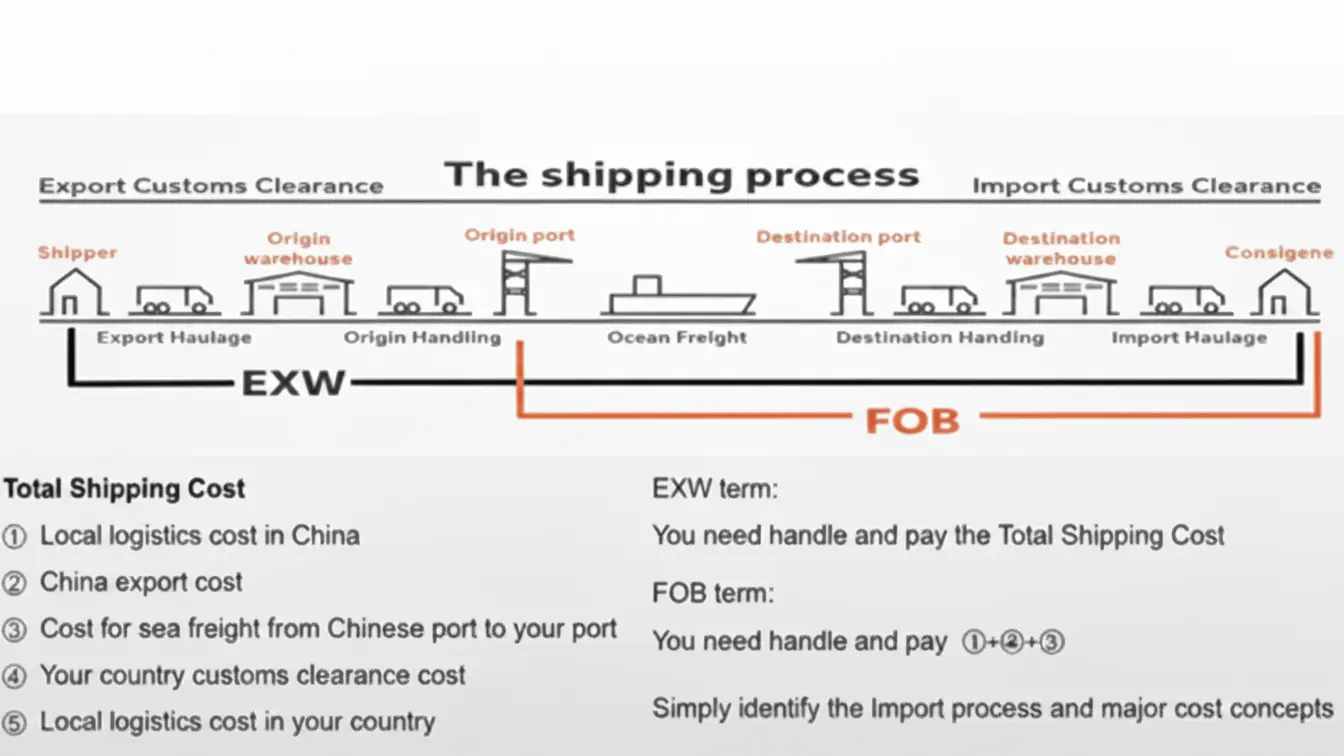
EXW (ab Werk): Wann wird es verwendet (nur Konsolidierung)?
Beim Incoterm EXW besteht die einzige Aufgabe des Verkäufers darin, die Ware bereit zu halten. EXW eignet sich am besten für erfahrene Käufer, die Sendungen mehrerer Lieferanten im selben Land zusammenfassen möchten, um Frachtkosten zu sparen, da der Käufer die Ausfuhrabfertigung, das Be- und Entladen sowie den Transport selbst übernimmt.
Wie EXW die Sendungskonsolidierung unterstützt
Der Hauptvorteil des Incoterms EXW liegt in der Möglichkeit zur Sendungskonsolidierung. Die Verantwortung des Verkäufers endet, sobald die Ware abholbereit an seinem Standort, etwa einer Fabrik oder einem Lager, bereitsteht. Diese Konstellation gibt dem Käufer die Flexibilität, Bestellungen mehrerer Lieferanten im selben Gebiet gemeinsam abzuholen. Durch die Zusammenführung dieser verschiedenen Bestellungen in einen einzigen Container am Bestimmungsort kann der Käufer seine gesamten Frachtkosten erheblich senken.
Verantwortlichkeiten des Käufers und praktische Einschränkungen
Bei EXW geht der Käufer fast alle Verantwortlichkeiten nach Bereitstellen der Ware ein. Dazu gehören das Be- und Entladen der Ware, die Organisation sämtlicher Transportabschnitte sowie die Abwicklung aller Zollverfahren für Export und Import. Gefahr und Kosten gehen bereits an der Schwelle des Verkäufers auf den Käufer über.
Während EXW im Inlandsverkehr wirksam ist, birgt es bei internationalen Versenden erhebliche Herausforderungen. Käufer benötigen möglicherweise eine rechtliche Präsenz im Land des Verkäufers, um die Ausfuhrabfertigung zu erledigen. Der Begriff ist auch für Zahlungen per Akkreditiv (Letter of Credit) ungeeignet und kann die Rückerstattung von Mehrwertsteuer (MwSt.) erschweren, wenn dem Verkäufer die formale Ausfuhrnachweisführung fehlt. Eine bemerkenswerte Ausnahme stellt die ‘Routed Export Transaction’ dar, bei der ein ausländischer Käufer einen Spediteur beauftragt, die Exportlogistik im Herkunftsland in seinem Namen zu organisieren.
Arbeiten Sie mit einem Direkt-Hersteller für maßgeschneiderte Werbeschirme zusammen

DDP (Delivered Duty Paid): Lohnt sich der Aufpreis?
DDP (Delivered Duty Paid) legt die maximale Verantwortung auf den Verkäufer, der sämtliche Transport-, Versicherungs- und Importzollkosten bis zur Haustür des Käufers übernimmt. Diese Option lohnt sich aufgrund ihrer Einfachheit und kalkulierbaren Preisgestaltung, doch erfahrene Käufer ziehen häufig andere Bedingungen vor, um die Frachtkosten selbst zu steuern und versteckte Zuschläge bei den Zöllen zu vermeiden.
Höchste Verantwortung und Kosten des Verkäufers
Bei DDP trägt der Verkäufer die Risiken, Kosten für den Transport (100%), die Export- und Importabfertigung, Zollgebühren sowie Steuern bis zur Lieferung an den Bestimmungsort des Käufers. Diese Regelung übernimmt die gesamte Logistik- und Compliance-Belastung vom Käufer, was zu einem einzigen Preis ‘von der Tür bis zur Tür’ führt. Die Pflichten des Käufers sind minimal und beschränken sich in der Regel auf das Abladen der Waren bei Ankunft sowie auf die Unterstützung bei den Dokumentationserfordernissen, falls der Verkäufer dies anfordert.
Kosten vs. Kontrolle: Entscheiden Sie, ob DDP das Richtige für Sie ist
DDP bietet eine transparente Gesamtkostenberechnung bis zum Bestimmungsort, was ideal für Importneulinge oder Käufer ist, die Planungssicherheit ohne eigene Logistiksteuerung suchen. Erfahrene Importeure weichen hingegen oft von DDP aus, da Verkäufer einen Aufschlag auf Einfuhrzölle und -steuern berechnen können, mit denen sie nicht vertraut sind, was die Gesamtkosten erhöht. Trotz des Komforts birgt die Abhängigkeit vom Verkäufer für die Importabfertigung das Risiko möglicher Verzögerungen, wenn diesem die Expertise in den Zollverfahren des Ziellandes fehlt.
Zeitpunkt des Risikowechsels: Die Regel “Über die Schiffsschotte”
Die Regelung “über die Schiffsschotte” stammt aus älteren Incoterms-Versionen. Dort ging das Risiko vom Verkäufer auf den Käufer über, sobald die Waren eine gedachte Linie an der Seite des Schiffes überquerten. Dieser unklare Begriff wurde in den Incoterms 2010 und 2020 durch eine präzisere, physisch überprüfbare Regel ersetzt: Das Risiko geht erst dann über, wenn die Waren ‘an Bord des Schiffes’ geladen sind.
Die historische ‘gedachte Linie’ für den Risikowechsel
Nach den Incoterms 2000 und früheren Versionen ging das Risiko bei FOB-, CFR- und CIF-Lieferungen im Moment des Passierens der “Schiffsschotte” am Verladehafen vom Verkäufer auf den Käufer über. Dieses Konzept wurde weithin als “gedachte Linie” kritisiert, da es die physische Abwicklung moderner Fracht nicht widerspiegelte. Die Unschärfe dieser Regelung machte es in der Praxis schwierig, den genauen Übergangszeitpunkt zu überprüfen, was häufig zu Haftungsstreitigkeiten zwischen Verkäufern und Käufern führte.
Die moderne Regel: ‘An Bord’ des Schiffes
Mit der Einführung der Incoterms 2010 hat die International Chamber of Commerce (ICC) alle Verweise auf die “Schiffsschotte” offiziell gestrichen. Nach den geltenden Regeln geht das Risiko bei FOB-, CFR- und CIF-Lieferungen erst dann über, wenn die Waren physisch “an Bord” des Schiffes am benannten Verschiffungshafen geladen sind. Dieser moderne Standard definiert ein klares, prüfbares Ereignis, das mit offiziellen Unterlagen wie den Ladeprotokollen des Schiffes, dem Quittungsschein des Schiffsleiters und der Ausstellung von Konnossementen übereinstimmt.

Versicherungsbedingungen: Was die Standard-CIF nicht abdeckt
Die Standard-CIF-Versicherung bietet lediglich einen Minimalschutz gemäß den Institute Cargo Clauses (C). Diese Police deckt schwere Unfälle wie den Schiffbruch ab, schließt jedoch gängige Risiken wie Diebstahl, Bruch, Kontamination, Krieg oder Streiks aus. Der Käufer ist selbst dafür verantwortlich, sich gegen diese häufigen Gefahren abzusichern, da die Absicherung des Verkäufers am Bestimmungshafen endet.
Mindestdeckung: Die Institute Cargo Clauses (C)
Nach den CIF-Incoterms ist der Verkäufer lediglich verpflichtet, die grundlegendste Versicherungsleistung zu erbringen, die als Institute Cargo Clauses (C) definiert ist. Dies ist eine “definierte Risiken”-Police, die nur eine spezifische Liste schwerwiegender Ereignisse und Katastrophen abdeckt. Sie unterscheidet sich grundlegend von umfassenderen “All Risk”-Polices wie den Clauses (A), die eine breitere Palette möglicher Warenbeschädigungen abdecken.
Die Police muss mindestens 110% des Rechnungswerts abdecken, der sich aus den Kosten für die Waren, den Frachtkosten und einem Puffer von 10% für den erwarteten Gewinn zusammensetzt. Verkäufer verwenden häufig diese Mindestklausel, da sie ihre vertraglichen Verpflichtungen zu möglichst geringen Kosten erfüllt. Durch diese Praxis wird die Last der Versicherung gegen häufigere, aber weniger katastrophale Risiken direkt auf den Käufer übertragen.
Häufige Ausschlüsse und versteckte Anspruchsanforderungen
Die Standard-Clause-(C)-Police schließt ausdrücklich viele der häufigsten Transporteereignisse aus. Sie deckt keine Verluste durch Diebstahl, Kontamination oder Bruch ab. Zum Schutz vor Risiken wie Krieg oder Streiks müssen auf Kosten des Käufers separate Zuschläge hinzugefügt werden. Die Absicherung ist zudem streng auf den Hafenbereich beschränkt: Der Versicherungsvertrag endet, sobald die Ware am Bestimmungshafen entladen ist, wodurch der weitere Landtransport unversichert bleibt.
Die erfolgreiche Einreichung einer Schadensmeldung hängt von einer präzisen Dokumentation ab. Die Police muss zedierbar sein, damit der Käufer einen Schaden direkt beim Versicherer geltend machen kann, ohne den Verkäufer einzubeziehen. Entscheidend ist zudem, dass die HS-Code-Klassifizierung der Ware auf allen Unterlagen korrekt ist. Eine Diskrepanz bei den HS-Codes ist eine häufige Ursache für die Ablehnung von Schadensmeldungen, insbesondere da die globalen Zolltariflisten kontinuierlich aktualisiert werden.
Berechnung der Einstandskosten: Zoll, Mehrwertsteuer und Frachtkosten
Die Einstandskosten sind die Gesamtkosten, die anfallen, um ein Produkt vom Werk zu Ihrem Lager zu transportieren. Sie umfassen den Produktpreis zuzüglich aller Frachtkosten, Versicherungen, Zölle und Mehrwertsteuer. Die korrekte Berechnung dieser Kosten ist für eine genaue Preisgestaltung und Margenanalyse unerlässlich, da sie die tatsächlichen Kosten pro Einheit offenlegen.
Die Kernformel für die Landed Cost
Die Gesamtkosten sind die Summe mehrerer Komponenten: Produktkosten, internationale Frachtkosten (See- oder Luftfracht), Inlandstransport am Abgangs- und Bestimmungsort, Versicherung, Zollgebühren und Mehrwertsteuer oder GST. Diese Berechnung umfasst auch kleinere Servicegebühren wie Zollabfertigung, Hafenumschlag und Dokumentationsgebühren, um einen echten Tür-zu-Tür-Preis zu erhalten. Ihr Ausgangspunkt für die Berechnung hängt von den verwendeten Incoterms ab. Bei FOB-Bedingungen addieren Sie beispielsweise Fracht- und Versicherungskosten, bei CIF-Bedingungen sind diese jedoch bereits im Ausgangswert enthalten.
Ein Schritt-für-Schritt-Berechnungsbeispiel
Zunächst müssen Sie den Zollwert ermitteln, der häufig dem CIF-Preis der Sendung entspricht. Wenn eine Sendung einen CIF-Wert von $13.500 hat und der anwendbare Zollsatz 5% beträgt, beläuft sich der Zoll auf $675. Als Nächstes berechnen Sie die Mehrwertsteuer auf den Gesamtbetrag. Viele Behörden wenden die Mehrwertsteuer auf die Summe aus CIF-Wert und Zoll an. Eine Mehrwertsteuer von 19% auf ($13.500 + $675) ergibt weitere $2.693,25. Damit belaufen sich die endgültigen Kosten im Hafen auf $16.868,25, was der Gesamtsumme entspricht, bevor Sie die Gebühren für die lokale Lieferung zu Ihrem endgültigen Lagerzielort hinzurechnen.
Warum Fabriken FOB-Preise bevorzugen
Fertigungsunternehmen bevorzugen FOB-Preisgestaltung, da sie ihre Rolle vereinfacht. Sie sind ausschließlich dafür verantwortlich, die Waren zum benannten Hafen zu bringen und auf das Schiff zu laden. Dies ermöglicht ihnen ein sauberes Produktangebot, ohne sich um unberechenbare internationale Versandkosten, Versicherungen oder mögliche Logistikzuschläge kümmern zu müssen, die dann in die Verantwortung des Käufers fallen.
Vereinfachte Kosten und reduziertes Risiko
FOB-Preisgestaltung ermöglicht es Fertigungsunternehmen, einen klaren Preis für die Produktion anzugeben, ohne vorhersehbare Versandkosten oder Zuschläge einrechnen zu müssen. Sobald die Waren auf das Schiff geladen sind, gehen die Verantwortung und die Haftung für die Seefracht, die Versicherung und die Logistik vollständig auf den Käufer über. Diese Übergabe reduziert die administrative Belastung des Herstellers erheblich und befreit ihn vom Management internationaler Speditionen, komplexer Zollverfahren und TransitrIsiken.
Käufer durch Logistiksteuerung stärken
Diese Vereinbarung kommt auch den Käufern zugute, insbesondere denen mit etablierten Logistiknetzwerken. FOB ermöglicht es ihnen, ihre eigenen wettbewerbsfähigen Frachtraten direkt mit bevorzugten Spediteuren auszuhandeln. Dadurch erhalten sie direkte Kontrolle über ihre Lieferkette, einschließlich der Auswahl des Spediteurs für eine bessere Echtzeit-GPS-Verfolgung und ETA-Prognosen. Dies führt zu vorhersehbaren, detaillierten Landungskosten – wie Seefracht und Zölle – ohne versteckte Lieferantenmargen für die Logistik.
Abschließende Gedanken
Die Wahl zwischen FOB und CIF ist letztlich ein Kompromiss zwischen Kontrolle und Komfort. Mit FOB haben Sie die direkte Kontrolle über Ihren Versand, was oft führt zu besseren Frachtraten und zuverlässigeren Transitzeiten. Es erfordert zwar mehr Arbeit, bietet Ihnen jedoch vollständige Transparenz in Ihrer Lieferkette. CIF scheint einfacher zu sein, da der Verkäufer alles organisiert, aber diese Bequemlichkeit birgt Risiken wie einen minimalen Versicherungsschutz und mangelnde Kontrolle über den Spediteur.
Die richtige Incoterm-Klausel passt zu Ihrer Geschäftsstrategie. Wenn Sie Wert auf Kostenmanagement und Kontrolle der Lieferkette legen, ist FOB fast immer die bessere Wahl. Wenn Sie Einfachheit bevorzugen und bereit sind, die damit verbundenen Risiken und möglicherweise höheren Kosten in Kauf zu nehmen, könnten CIF oder DDP geeignet sein. Wenn Sie diese Risikogrenzen kennen, können Sie unerwartete Gebühren vermeiden und Ihre Fracht vom Werk bis zu Ihrem Lager schützen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen den Incoterms FOB und CIF?
Bei FOB (Free on Board) endet die Verantwortung des Verkäufers, sobald die Waren auf das Schiff verladen wurden. Ab diesem Zeitpunkt organisiert und bezahlt der Käufer die Hauptseefracht und die Versicherung. Bei CIF (Cost, Insurance, and Freight) bezahlt der Verkäufer die Seefracht und eine Mindestversicherung, aber das Verlustrisiko geht auf den Käufer über, sobald die Waren auf das Schiff verladen wurden.
Welcher Incoterm ist für Erstimporteure am sichersten?
DDP (Delivered Duty Paid – geliefert abgefertigt) gilt oft als die sicherste Option für Neueinsteiger im Importgeschäft. Der Verkäufer trägt die Verantwortung für alle Versandkosten, die Versicherung, die Zollabfertigung und die Einfuhrabgaben und liefert die Waren direkt an den endgültigen Bestimmungsort des Käufers.
Beinhaltet ein FOB-Preis den Versand in mein Land?
Nein. Ein FOB-Preis deckt die Kosten des Verkäufers lediglich bis zum Beladen der Ware auf das Schiff am Hafen des Ursprungslandes ab. Der Käufer ist für die Bezahlung der Haupt-Seefracht, der Versicherung sowie aller Kosten im Zusammenhang mit der Einfuhr und der finalen Zustellung verantwortlich.
Wer bezahlt die Versicherung bei CIF-Bedingungen?
In einem CIF-Vertrag ist der Verkäufer verpflichtet, im Namen des Käufers eine Seeversicherung abzuschließen und zu bezahlen. Diese Kosten sind im CIF-Preis enthalten. Es ist wichtig zu wissen, dass es sich dabei in der Regel nur um eine Mindestdeckung (Institute Cargo Clauses C) handelt, die möglicherweise nicht alle potenziellen Risiken abdeckt.