

Le choix entre les Incoterms FOB et CIF ne se résume pas à un simple calcul de coûts : il s'agit d'une décision cruciale en matière de risques et de contrôle. Avec le CIF, l'acheteur assume tous les risques dès que les marchandises sont chargées à bord du navire, tandis que le vendeur conserve le contrôle sur le transporteur et l'assurance. Ce décalage engendre souvent des coûts cachés et des lacunes logistiques pour les importateurs.
Ce guide définit précisément les limites de responsabilité pour les conditions FOB et CIF, en expliquant la règle moderne dite ‘ à bord ’ qui régit la responsabilité. Nous montrerons pourquoi la police CIF standard du vendeur n'offre qu'une couverture minimale (Institute Cargo Clauses C) et comment les acheteurs peuvent payer 10 à 20 % de plus pour un contrat qui leur confère moins de contrôle et une protection insuffisante contre les problèmes courants liés au transport maritime.
FOB (franco à bord) : définition et responsabilités de l'acheteur
Dans le cadre d'une vente FOB (Free On Board), la responsabilité du vendeur prend fin dès que les marchandises sont chargées à bord du navire désigné par l'acheteur dans le port convenu. À partir de ce moment, l'acheteur assume tous les risques et tous les coûts, y compris le fret maritime, l'assurance et les formalités d'importation pour la suite du trajet.
| Responsabilités du vendeur | Responsabilités de l'acheteur |
|---|---|
|
|
Obligation du vendeur : assurer l’embarquement des marchandises‘
Dans le cadre des conditions FOB, la principale responsabilité du vendeur consiste à livrer les marchandises et à les charger sur le navire désigné par l'acheteur au port d'embarquement convenu. Le risque est officiellement transféré du vendeur à l'acheteur dès que les marchandises sont chargées à bord du navire, un point essentiel défini dans les règles Incoterms 2020. Le vendeur est également tenu de se charger de toutes les formalités et procédures de dédouanement à l'exportation dans le pays d'origine et d'en assumer les frais. Les conditions FOB s'appliquent strictement au transport maritime ou fluvial et ne doivent pas être utilisées pour les expéditions effectuées par voie aérienne, ferroviaire ou multimodale.
Le contrôle de l'acheteur : gestion du fret et des risques
L'acheteur désigne le transporteur maritime, ce qui lui permet de contrôler directement les coûts de transport, les délais de transit et la qualité du service. Dès que les marchandises sont embarquées, l'acheteur prend en charge tous les frais ultérieurs, notamment le fret maritime, l'assurance maritime, les frais de déchargement et les droits d'importation. La propriété légale et le risque de perte ou de dommage sont transférés à l'acheteur au port de chargement, ce qui est généralement confirmé par l'émission d'un connaissement ‘ à bord ’. Le L'acheteur s'occupe également de toutes les formalités d'importation. formalités douanières et organise la livraison finale depuis le port de destination jusqu'à leur entrepôt.
CIF (coût, assurance, fret) : risques cachés pour les acheteurs
Dans le cadre du CIF, l'acheteur assume tous les risques liés aux marchandises une fois celles-ci chargées sur le navire, mais le vendeur contrôle l'expédition et ne fournit qu'une assurance minimale. Cela crée des risques cachés liés à une couverture insuffisante, à l'absence de contrôle du transporteur et à des coûts imprévus au port de destination.
| Zone à risque | Obligations du vendeur | Les risques cachés pour l'acheteur |
|---|---|---|
| Contrôle logistique | Choisit le transporteur et gère le contrat de transport. | Assume tous les risques liés au voyage principal, mais n'a aucun contrôle sur le transporteur ou l'itinéraire. |
| Couverture d'assurance | Fournit une assurance minimale (clauses C de l'Institut pour le transport de marchandises). | La couverture n'est pas ‘ tous risques ’ et s'avère souvent insuffisante, ce qui expose l'acheteur à la responsabilité des dommages non couverts. |
| Coûts liés à la destination | Paiement des frais de transport jusqu'au port de destination désigné. | Responsable de tous les frais après l'arrivée : déchargement, frais de terminal, droits d'importation et transport intérieur. |
Transfert des risques vs inadéquation du contrôle logistique
Le problème fondamental du CIF réside dans le décalage entre le moment où le risque est transféré et la question de savoir qui contrôle la logistique. L'acheteur devient responsable des marchandises dès leur chargement sur le navire au port d'origine. Pourtant, le vendeur conserve le contrôle total sur le choix de la compagnie maritime, l'itinéraire du navire et le contrat de transport. Cet arrangement place l'acheteur dans une position vulnérable, lui faisant supporter tous les risques de perte ou de dommage pendant le voyage maritime principal sans aucun pouvoir direct pour gérer le transporteur ou le processus d'expédition.
Assurance insuffisante et coûts cachés liés à la destination
Les conditions CIF comportent également des risques financiers importants. Le vendeur n’est tenu de fournir qu’une couverture d’assurance minimale (Institute Cargo Clauses C), qui n’est pas une police ‘ tous risques ’ et expose l’acheteur à de nombreux types de dommages courants. Le prix CIF ne couvre pas les frais postérieurs à l’arrivée du navire. L'acheteur doit prendre en charge tous les frais à destination, y compris la manutention au terminal, les frais de déchargement, les droits d'importation et le transport terrestre. Pour les marchandises conteneurisées, d'autres Incoterms tels que le CIP sont plus adaptés. Les acheteurs paient souvent 10 à 20 % de plus pour un prix CIF que pour un prix FOB, obtenant en contrepartie moins de contrôle et une assurance de base uniquement.
EXW (départ usine) : quand l'utiliser (consolidation uniquement)
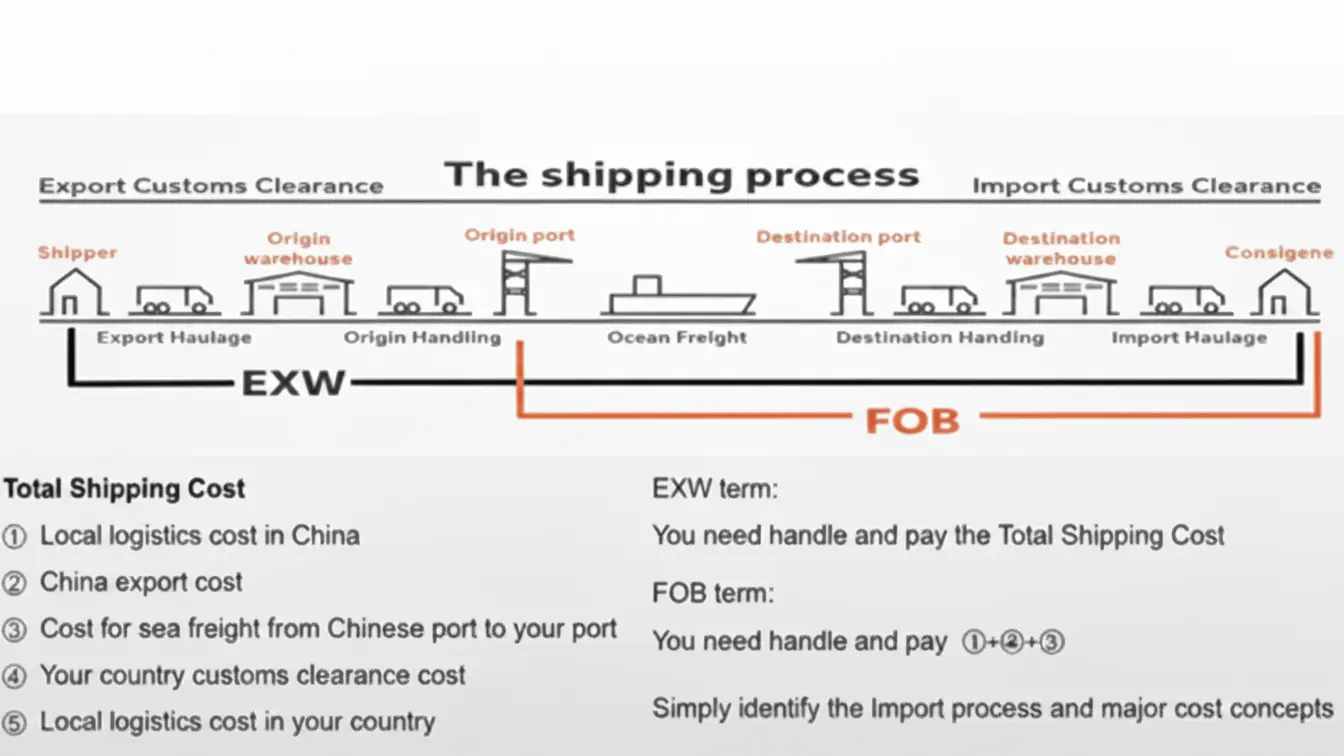
Dans le cadre de l'Incoterm EXW, la seule obligation du vendeur est de mettre les marchandises à disposition à son usine. Cette clause convient particulièrement aux acheteurs expérimentés qui souhaitent regrouper les expéditions de plusieurs fournisseurs situés dans le même pays afin de réduire les frais de transport, car c'est l'acheteur qui se charge de toutes les formalités d'exportation, du chargement et du transport.
Comment EXW prend en charge le regroupement des expéditions
Le principal avantage de l'utilisation de l'Incoterm EXW réside dans le regroupement des expéditions. La responsabilité du vendeur prend fin dès que les marchandises sont prêtes à être enlevées à son site, par exemple une usine ou un entrepôt. Cet arrangement offre à l'acheteur la flexibilité nécessaire pour regrouper les commandes de plusieurs fournisseurs situés dans la même région. En regroupant ces différentes commandes dans un seul conteneur au point d'origine, l'acheteur peut réduire considérablement ses frais de transport globaux.
Responsabilités de l'acheteur et limites pratiques
Dans le cadre de la condition EXW, l'acheteur assume la quasi-totalité des responsabilités dès que les marchandises sont mises à sa disposition. Cela comprend le chargement de la marchandise, l'organisation de chaque étape du transport et la gestion de toutes les formalités douanières, tant à l'exportation qu'à l'importation. Les risques et les coûts sont transférés à l'acheteur dès la sortie de l'entrepôt du vendeur.
Si l'EXW s'avère efficace pour le commerce intérieur, il pose toutefois des défis importants dans le cadre des expéditions internationales. Les acheteurs peuvent être amenés à disposer d'une présence juridique dans le pays du vendeur pour gérer les formalités d'exportation. Ce terme est également peu adapté aux paiements effectués par lettre de crédit et peut compliquer le remboursement de la TVA en raison de l'absence de preuve formelle d'exportation de la part du vendeur. Une exception notable est la ‘ transaction d'exportation acheminée ’, dans laquelle un acheteur étranger désigne un transitaire pour gérer la logistique d'exportation depuis le pays d'origine en son nom.
Collaborez avec un fabricant direct pour obtenir des parasols commerciaux personnalisés

DDP (Delivered Duty Paid) : cela vaut-il la peine de payer un supplément ?
La clause DDP (Delivered Duty Paid) confère une responsabilité maximale au vendeur, qui prend en charge l'ensemble des frais de transport, d'assurance et des droits d'importation jusqu'à votre porte. Le jeu en vaut la chandelle en termes de simplicité et de prévisibilité des coûts, mais les acheteurs expérimentés préfèrent souvent d'autres conditions afin de maîtriser les frais de transport et d'éviter les majorations cachées sur les droits de douane.
Responsabilité maximale et frais à la charge du vendeur
Dans le cadre d’une vente DDP, le vendeur prend en charge l’intégralité des risques liés au transport, des frais, des formalités d’exportation et d’importation, ainsi que des droits et taxes jusqu’à la livraison des marchandises à la destination de l’acheteur. Ce mode de vente décharge l’acheteur de toute la charge logistique et des obligations réglementaires, en proposant un prix unique ‘ de porte à porte ’. Les obligations de l'acheteur sont minimes, se limitant généralement au déchargement des marchandises à leur arrivée et à l'aide à la préparation des documents si le vendeur le demande.
Coût ou contrôle : déterminer si le DDP vous convient
Le DDP offre un coût total à la livraison clair, ce qui est idéal pour les acheteurs novices en matière d'importation ou pour ceux qui souhaitent avoir une visibilité sur leur budget sans avoir à gérer la logistique. Les importateurs expérimentés évitent souvent le DDP, car les vendeurs peuvent ajouter une marge bénéficiaire aux droits et taxes d'importation qu'ils ne connaissent pas bien, ce qui augmente le coût total. Bien que pratique, le fait de s'en remettre au vendeur pour le dédouanement expose l'envoi à des retards potentiels si le vendeur ne maîtrise pas les procédures douanières du pays de destination.
Points relatifs au transfert des risques : la règle du “ bastingage ”
La règle dite “ à la rambarde ” était une disposition issue des anciens Incoterms, selon laquelle le risque passait du vendeur à l'acheteur dès que les marchandises franchissaient une ligne imaginaire tracée le long du flanc du navire. Ce concept vague a été remplacé dans les Incoterms 2010 et 2020 par une règle plus claire et physiquement vérifiable, selon laquelle le risque est transféré lorsque les marchandises sont placées ‘ à bord du navire ’.
La ‘ ligne imaginaire ’ historique du transfert des risques
Selon les Incoterms 2000 et les versions antérieures, le risque pour les expéditions FOB, CFR et CIF était transféré au moment où les marchandises franchissaient “ le bastingage du navire ” au port de chargement. Ce concept a été largement critiqué comme étant une “ ligne imaginaire ”, car il ne reflétait pas la manutention physique des cargaisons modernes. L'ambiguïté de cette règle rendait difficile la vérification du point de transfert exact dans la pratique, ce qui entraînait souvent des litiges en matière de responsabilité entre vendeurs et acheteurs.
La règle moderne : ‘ À bord ’ du navire
La Chambre de commerce internationale (CCI) a officiellement supprimé toute référence au “ bastingage ” lors de l’introduction des Incoterms 2010. Selon les règles en vigueur, le transfert des risques pour les conditions FOB, CFR et CIF n’intervient que lorsque les marchandises sont physiquement placées “ à bord ” du navire dans le port de chargement désigné. Cette norme moderne établit un événement clair et vérifiable qui s’aligne sur les documents officiels tels que les registres de chargement du navire, les récépissés du second et l’émission des connaissements.

Clauses d'assurance : ce que ne couvre pas le CIF standard
L'assurance CIF standard n'offre qu'une couverture minimale, conformément aux clauses de l'Institute Cargo Clauses (C). Cette police couvre les incidents majeurs, tels que le naufrage du navire, mais exclut les risques courants comme le vol, la casse, la contamination, la guerre ou les grèves. Il incombe à l'acheteur de souscrire une assurance contre ces risques fréquents, car la couverture du vendeur prend fin au port de destination.
Couverture minimale : les clauses de transport de l'Institut (C)
Dans le cadre des Incoterms CIF, le vendeur n'est tenu de fournir que le niveau d'assurance le plus élémentaire, défini par les Institute Cargo Clauses (C). Il s'agit d'une police “ à risques définis ”, ce qui signifie qu'elle ne couvre qu'une liste spécifique d'événements majeurs et de catastrophes. Elle diffère fondamentalement des polices “ tous risques ” plus larges, telles que les clauses (A), qui couvrent un éventail plus large de dommages potentiels à la cargaison.
La police doit couvrir au moins 110% de la valeur facturée, ce qui correspond au coût des marchandises, au fret et à une marge de 10% pour le bénéfice escompté. Les vendeurs ont souvent recours à cette clause minimale, car elle leur permet de satisfaire à leur obligation contractuelle au coût le plus bas possible. Cette pratique transfère en fait la charge de l'assurance contre les risques plus courants, mais moins catastrophiques, directement à l'acheteur.
Exclusions courantes et exigences cachées en matière de réclamations
La police standard aux clauses (C) exclut explicitement bon nombre des incidents de transport les plus fréquents. Elle ne couvre pas les pertes dues au vol, à la contamination ou à la casse. Des clauses distinctes doivent être ajoutées aux frais de l'acheteur pour couvrir des risques tels que la guerre ou les grèves. La couverture est également strictement de port à port, ce qui signifie que le contrat d'assurance prend fin une fois la marchandise déchargée au port de destination, laissant le transport terrestre sans couverture.
Le succès d'une demande d'indemnisation repose sur une documentation précise. La police doit être cessible, afin de permettre à l'acheteur de déposer une demande d'indemnisation directement auprès de l'assureur sans faire intervenir le vendeur. Il est essentiel que la classification du code SH de la marchandise soit exacte sur tous les documents. Une divergence dans les codes SH est une cause fréquente de rejet des demandes d'indemnisation, d'autant plus que les barèmes tarifaires mondiaux font l'objet de mises à jour constantes.
Calcul du coût au débarquement : droits de douane, TVA et frais de transport
Le coût au débarquement correspond au coût total nécessaire pour acheminer un produit de l'usine à votre entrepôt. Il comprend le prix du produit ainsi que tous les frais de transport, d'assurance, les droits de douane et la TVA. Il est essentiel de le calculer correctement pour établir des prix précis et analyser les marges, car il révèle le coût réel par unité.
La formule de base pour le coût au débarquement
Le coût total à l'arrivée est la somme de plusieurs éléments : le coût du produit, le fret international (maritime ou aérien), le transport terrestre à l'origine et à destination, l'assurance, les droits de douane et la TVA ou la TPS. Ce calcul inclut également des frais de service moins importants, tels que les frais de courtage en douane, les frais de manutention portuaire et les frais de documentation, afin d'obtenir un prix réel de porte à porte. Le point de départ du calcul dépend de l'Incoterm utilisé. Par exemple, dans le cadre des conditions FOB, vous ajoutez les frais de transport et d'assurance, mais dans le cadre des conditions CIF, ceux-ci sont déjà inclus dans la valeur initiale.
Exemple de calcul étape par étape
Tout d'abord, vous devez déterminer la valeur en douane, qui correspond souvent au prix CAF de l'envoi. Si un envoi a une valeur CAF de $13 500 et que le tarif applicable est de 5%, les droits de douane s'élèvent à $675. Ensuite, vous calculez la TVA sur le total combiné. De nombreuses autorités appliquent la TVA à la somme de la valeur CAF et des droits. Une TVA de 19% sur ($13 500 + $675) ajoute $2 693,25 supplémentaires. Cela porte le coût final au débarquement au port à $16 868,25, qui est le total avant d'ajouter les frais de livraison locale à votre entrepôt de destination final.
Pourquoi les usines préfèrent les prix FOB
Les usines préfèrent la tarification FOB car cela simplifie leur rôle. Elles sont uniquement chargées d'acheminer les marchandises jusqu'au port désigné et de les faire charger à bord du navire. Cela leur permet d'indiquer le coût net du produit sans avoir à se soucier des frais de transport international imprévisibles, de l'assurance ou des éventuelles majorations logistiques, qui deviennent alors à la charge de l'acheteur.
Coûts simplifiés et risques réduits
La tarification FOB permet aux usines de proposer un prix de production clair, sans inclure de frais d'expédition imprévisibles ni de marges bénéficiaires. Une fois les marchandises chargées à bord du navire, la responsabilité du fret maritime, de l'assurance et de la logistique incombe entièrement à l'acheteur. Ce transfert réduit considérablement la charge administrative de l'usine, la libérant de la gestion des transporteurs internationaux, des procédures douanières complexes et des risques liés au transport.
Donner aux acheteurs les moyens d'agir grâce au contrôle logistique
Cet arrangement profite également aux acheteurs, en particulier ceux qui disposent de réseaux logistiques bien établis. Le FOB leur permet de négocier directement avec leurs transporteurs préférés des tarifs de fret compétitifs. Il leur donne un contrôle direct sur leur chaîne d'approvisionnement, y compris le choix du transporteur, pour un meilleur suivi GPS en temps réel et des prévisions d'ETA. Cela permet d'obtenir des coûts dédouanés prévisibles et détaillés, tels que le fret maritime et les droits de douane, sans aucune marge cachée des fournisseurs sur la logistique.
Conclusion
Le choix entre FOB et CIF revient à trouver un compromis entre contrôle et commodité. FOB vous donne un contrôle direct sur votre expédition, ce qui souvent permet d'obtenir de meilleurs tarifs de transport et des délais de transit plus fiables. Bien que cela demande plus de travail, cela vous offre une visibilité totale sur votre chaîne logistique. Le CIF semble plus simple, car le vendeur s'occupe de tout, mais cette commodité cache des risques tels qu'une couverture d'assurance minimale et un manque de contrôle sur le transporteur.
Le bon Incoterm correspond à votre stratégie commerciale. Si vous accordez de l'importance à la gestion des coûts et au contrôle de la chaîne d'approvisionnement, le FOB est presque toujours le meilleur choix. Si vous privilégiez la simplicité et êtes prêt à accepter les risques associés et les coûts potentiellement plus élevés, le CIF ou le DDP peuvent convenir. Comprendre ces limites de risque vous aide à éviter les frais imprévus et à protéger votre cargaison depuis l'usine jusqu'à votre entrepôt.
Foire aux questions
Quelle est la différence entre les incoterms FOB et CIF ?
Dans le cadre d'une vente FOB (franco à bord), la responsabilité du vendeur prend fin une fois que les marchandises sont chargées sur le navire. À partir de ce moment, l'acheteur organise et paie le fret maritime principal et l'assurance. Dans le cadre d'une vente CIF (coût, assurance et fret), le vendeur paie le fret maritime et l'assurance minimale, mais le risque de perte est transféré à l'acheteur dès que les marchandises sont chargées sur le navire.
Quel incoterm est le plus sûr pour les importateurs débutants ?
Le DDP (Delivered Duty Paid) est souvent considéré comme l'option la plus sûre pour les nouveaux importateurs. Le vendeur prend en charge l'ensemble des frais d'expédition, d'assurance, de dédouanement et des droits d'importation, et livre les marchandises directement au lieu de destination final de l'acheteur.
Le prix FOB comprend-il les frais d'expédition vers mon pays ?
Non. Le prix FOB ne couvre les frais du vendeur que jusqu'au moment du chargement des marchandises sur le navire au port d'origine. L'acheteur doit prendre en charge le fret maritime principal, l'assurance ainsi que tous les frais liés à l'importation et à la livraison finale.
Qui paie l'assurance dans le cadre des conditions CIF ?
Dans un contrat CIF, le vendeur est tenu de souscrire et de payer une assurance maritime au nom de l'acheteur. Ce coût est inclus dans le prix CIF. Il est important de savoir qu'il s'agit généralement d'une couverture minimale (clauses de transport de marchandises C de l'Institut), qui peut ne pas couvrir tous les risques potentiels.